
हरियाणा जमाबंदी में बंधक या लोन का लाल नोट कैसे चेक करें और हटवाएँ?
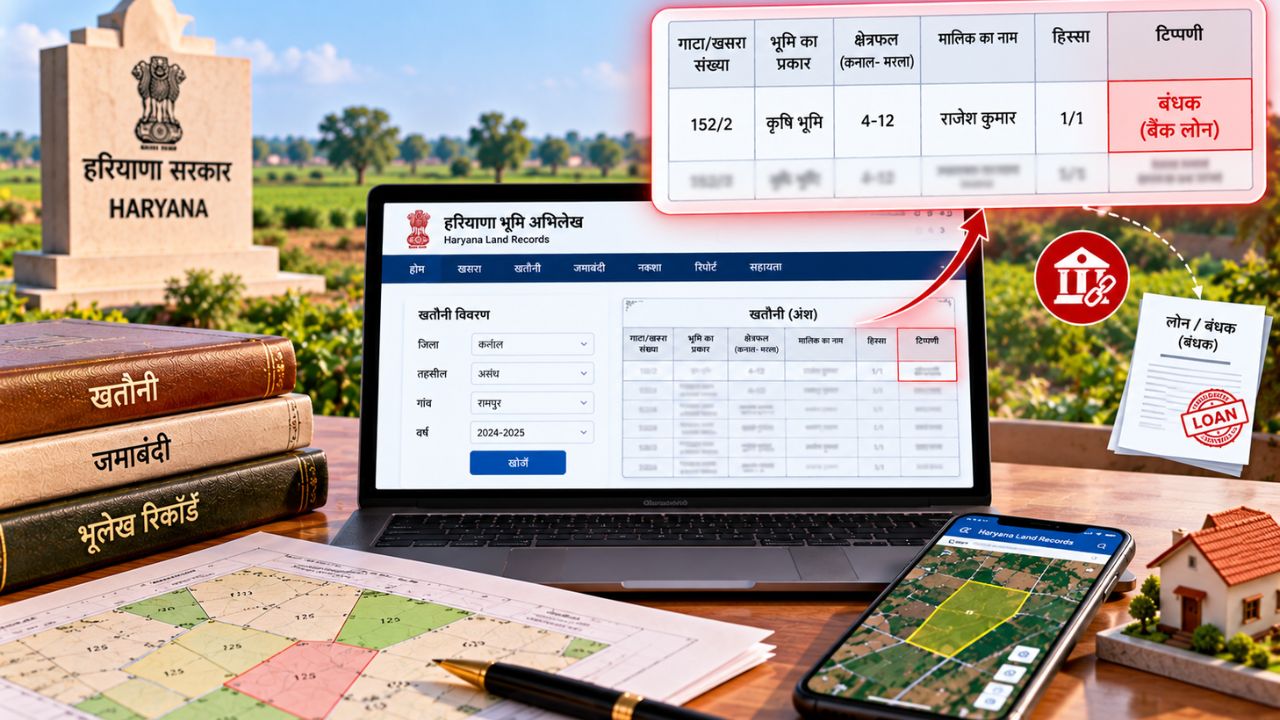
हरियाणा में कृषि भूमि की ऑनलाइन जमाबंदी देखते समय यदि Remark यानी टिप्पणी वाले कॉलम में बैंक लोन, बंधक, रहन या mortgage से संबंधित कोई प्रविष्टि दिखाई देती है, तो उसे नजरअंदाज नहीं करना चाहिए। ऐसी प्रविष्टि यह संकेत दे सकती है कि जमीन को किसी बैंक या वित्तीय संस्था के ऋण के लिए सुरक्षा के रूप में रखा गया था। जमीन के मालिक ने किसान क्रेडिट कार्ड (KCC), कृषि ऋण या किसी अन्य स्वीकृत ऋण के लिए भूमि को बंधक रखा हो, तो संबंधित विवरण राजस्व रिकॉर्ड में दर्ज हो सकता है।
कई बार जमीन मालिक लोन की पूरी रकम चुका देता है, लेकिन कुछ समय बाद भी ऑनलाइन जमाबंदी में बंधक का उल्लेख दिखाई देता है। इससे जमीन बेचने, नई बैंक फाइनेंसिंग लेने, पारिवारिक बंटवारा कराने या रिकॉर्ड की स्थिति समझने में परेशानी हो सकती है। इसका समाधान केवल जमाबंदी की प्रति डाउनलोड करना नहीं है। पहले बैंक से ऋण बंद होने का लिखित प्रमाण प्राप्त करना और फिर यह सुनिश्चित करना जरूरी है कि लागू प्रक्रिया के अनुसार राजस्व रिकॉर्ड में बंधक हटाने या रिलीज की प्रविष्टि दर्ज हो गई है।
1. जमाबंदी में बंधक या लोन का लाल नोट क्या होता है?
जमाबंदी हरियाणा के भूमि राजस्व रिकॉर्ड का एक महत्वपूर्ण हिस्सा है। इसमें खातेदारों, भूमि की पहचान, खाता या खेवट, खसरा और अन्य उपलब्ध राजस्व विवरणों के साथ कुछ मामलों में जमीन पर दर्ज दायित्व या बंधक से संबंधित जानकारी भी मिल सकती है।
यदि किसी जमीन को बैंक ऋण के बदले बंधक रखा गया है, तो संबंधित बैंकिंग और राजस्व प्रक्रिया के अनुसार उसकी प्रविष्टि रिकॉर्ड में दर्ज हो सकती है। जमाबंदी के Remark कॉलम में लोन, बंधक या अन्य भार का उल्लेख होने पर उस प्रविष्टि का पूरा पाठ पढ़ना जरूरी है। उसमें बैंक का नाम, ऋण से संबंधित विवरण, तारीख या रिलीज से जुड़ी जानकारी उपलब्ध हो सकती है, लेकिन हर रिकॉर्ड में सभी विवरण दिखें, यह जरूरी नहीं है।
कुछ पुराने या विशेष रिकॉर्ड में प्रविष्टि लाल रंग से दिखाई दे सकती है। केवल रंग देखकर उसका कानूनी अर्थ तय नहीं करना चाहिए। वास्तविक प्रविष्टि, संबंधित आदेश, बैंक दस्तावेज और रिकॉर्ड की वर्तमान स्थिति को साथ में समझना जरूरी है।
बंधक प्रविष्टि किन परिस्थितियों में दिखाई दे सकती है?
- कृषि भूमि के बदले बैंक से KCC या अन्य ऋण लिया गया हो।
- किसी सहकारी बैंक या अन्य वित्तीय संस्था के पक्ष में जमीन बंधक रखी गई हो।
- ऋण स्वीकृत होने के बाद बंधक की सूचना राजस्व रिकॉर्ड में दर्ज हुई हो।
- ऋण चुकाया जा चुका हो, लेकिन रिकॉर्ड में रिलीज की प्रविष्टि अभी अपडेट न हुई हो।
- पुराने बंधक की जानकारी वर्तमान जमाबंदी में बनी हुई हो और उसकी स्थिति की पुष्टि आवश्यक हो।
2. हरियाणा की ऑनलाइन जमाबंदी में लोन का नोट कैसे चेक करें?
हरियाणा के जमाबंदी पोर्टल पर भूमि रिकॉर्ड मालिक के नाम, खेवट नंबर और खसरा नंबर जैसे विवरणों से खोजे जा सकते हैं। यदि खसरा नंबर उपलब्ध नहीं है, तो मालिक के नाम से खोज शुरू करना उपयोगी हो सकता है।
चरण 1: आधिकारिक जमाबंदी पोर्टल खोलें
jamabandi.nic.in पर जाएँ। केवल सरकारी पोर्टल का उपयोग करें। किसी अनजान वेबसाइट पर जमीन के दस्तावेज या बैंक संबंधी निजी जानकारी साझा न करें।
चरण 2: जिला, तहसील और गाँव चुनें
जमीन जिस जिले, तहसील और राजस्व गाँव में स्थित है, उसका चयन करें। गलत गाँव या तहसील चुनने पर रिकॉर्ड नहीं मिलेगा या किसी दूसरी जमीन का विवरण खुल सकता है।
चरण 3: उपलब्ध खोज विकल्प का उपयोग करें
पोर्टल पर उपलब्ध विकल्पों के अनुसार मालिक का नाम, खेवट नंबर या खसरा नंबर चुनें। मालिक के नाम से खोज करते समय सही वर्तनी और संबंधित गाँव का चयन करें। यदि एक जैसे नाम वाले कई परिणाम मिलें, तो खाता और भूमि विवरण का मिलान करें।
चरण 4: जमाबंदी की प्रविष्टियाँ पढ़ें
रिकॉर्ड खुलने पर खातेदारों के नाम, खेवट, खसरा, भूमि का विवरण और उपलब्ध Remark या टिप्पणी कॉलम ध्यान से देखें। यदि किसी बैंक, लोन, बंधक या mortgage का उल्लेख है, तो उस प्रविष्टि का पूरा पाठ नोट करें। रिकॉर्ड में दिखाई देने वाली तारीख और अन्य उपलब्ध विवरण भी सुरक्षित रखें।
चरण 5: रिकॉर्ड की प्रति सुरक्षित करें
यदि डाउनलोड, प्रिंट या डिजिटल प्रमाणित प्रति का विकल्प उपलब्ध है, तो जरूरत के अनुसार प्रति प्राप्त करें। सामान्य स्क्रीनशॉट के बजाय आधिकारिक रिकॉर्ड की प्रति रखना अधिक उपयोगी है, विशेषकर तब जब आपको बैंक या राजस्व कार्यालय में आवेदन करना हो।
हरियाणा सरकार ने डिजिटल रूप से प्रमाणित जमाबंदी, म्यूटेशन, फर्द बदर और पंजीकृत बिक्री विलेख की प्रतियों के लिए ऑनलाइन सुविधा शुरू की है। आवेदन की उपलब्धता, शुल्क और दस्तावेज के प्रकार की पुष्टि संबंधित आधिकारिक पोर्टल पर करें।
3. Remark कॉलम का तकनीकी अर्थ कैसे समझें?
Remark कॉलम को पढ़ते समय यह समझना जरूरी है कि वह सिर्फ सामान्य टिप्पणी नहीं, बल्कि किसी दर्ज स्थिति या दायित्व की जानकारी भी हो सकती है। बैंक बंधक के मामले में प्रविष्टि को समझने के लिए नीचे दिए गए पहलुओं की जाँच करें।
| रिकॉर्ड में क्या दिख सकता है? | क्या जाँचना चाहिए? |
|---|---|
| बैंक या वित्तीय संस्था का नाम | क्या यही वह संस्था है जहाँ से जमीन के बदले ऋण लिया गया था? |
| लोन या बंधक का उल्लेख | क्या प्रविष्टि ऋण, mortgage या जमीन को सुरक्षा के रूप में रखने से संबंधित है? |
| तारीख या दस्तावेज का संदर्भ | क्या यह मूल बंधक की तारीख है या बाद में दर्ज किसी बदलाव की? |
| रिलीज या बंधक-मुक्त होने का उल्लेख | क्या बैंक और राजस्व रिकॉर्ड दोनों में रिलीज की पुष्टि उपलब्ध है? |
| पुरानी प्रविष्टि का बने रहना | क्या बैंक का लोन बंद है, लेकिन राजस्व रिकॉर्ड में अपडेट लंबित है? |
यह तालिका रिकॉर्ड पढ़ने में सहायता के लिए है। Remark कॉलम में हर गाँव या हर पुराने रिकॉर्ड में एक जैसी शब्दावली होना जरूरी नहीं है। यदि प्रविष्टि अस्पष्ट है, तो संबंधित जमाबंदी की प्रमाणित प्रति और बैंक के दस्तावेजों से उसकी पुष्टि करें।
4. लोन पूरा चुकाने के बाद बैंक से कौन-से दस्तावेज लें?
यदि आपने ऋण की पूरी रकम चुका दी है, तो संबंधित बैंक शाखा से लिखित रूप में ऋण बंद होने और जमीन से संबंधित बंधक रिलीज की प्रक्रिया के बारे में जानकारी लें। केवल मौखिक पुष्टि या खाते में शून्य बकाया दिखने पर निर्भर न रहें।
मामले और बैंक की प्रक्रिया के अनुसार निम्नलिखित दस्तावेज उपयोगी हो सकते हैं:
- Loan Closure Letter: ऋण खाता बंद होने का लिखित प्रमाण।
- No Dues Certificate या NOC: बैंक के अनुसार बकाया न होने का प्रमाण और लागू होने पर बंधक रिलीज की पुष्टि।
- Mortgage Release या Satisfaction Document: यदि मूल बंधक दस्तावेज या पंजीकृत रिलीज की आवश्यकता हो, तो बैंक से संबंधित दस्तावेज और आगे की प्रक्रिया पूछें।
- मूल दस्तावेजों की वापसी: बैंक के पास रखे मूल भूमि दस्तावेजों की सूची के अनुसार वापसी का प्रमाण लें।
- ऋण खाते का विवरण: भुगतान, अंतिम किस्त और बंद होने की तारीख का प्रमाण, यदि आवश्यक हो।
हर बैंक और हर प्रकार के ऋण में एक ही दस्तावेज अनिवार्य हो, यह जरूरी नहीं है। यदि बंधक किसी पंजीकृत दस्तावेज के माध्यम से बनाया गया था, तो सिर्फ सामान्य NOC पर्याप्त है या किसी पंजीकृत रिलीज दस्तावेज की जरूरत है, इसकी पुष्टि बैंक और संबंधित उप-पंजीयक कार्यालय से करें।
बैंक को आवेदन का नमूना
सेवा में,
शाखा प्रबंधक महोदय/महोदया,
बैंक का नाम: ____________________
शाखा: ____________________
जिला: ____________________
विषय: पूर्ण रूप से चुकाए गए कृषि ऋण के संबंध में Loan Closure Letter / NOC और बंधक रिलीज दस्तावेज जारी करने हेतु आवेदन।
महोदय/महोदया,
निवेदन है कि मैंने आपकी शाखा से ऋण खाता संख्या ____________________ के अंतर्गत ऋण प्राप्त किया था। उक्त ऋण के संबंध में मेरी कृषि भूमि का विवरण बैंक के रिकॉर्ड में उपलब्ध है। मेरे अनुसार ऋण की देय राशि का भुगतान पूरा हो चुका है।
भूमि का विवरण:
गाँव: ____________________
तहसील: ____________________
जिला: ____________________
खेवट/खाता संख्या: ____________________
खसरा संख्या: ____________________
अतः अनुरोध है कि बैंक रिकॉर्ड की जाँच कर ऋण बंद होने का प्रमाण, लागू होने पर No Dues Certificate/NOC तथा बंधक रिलीज से संबंधित आवश्यक दस्तावेज जारी करने की कृपा करें। यदि राजस्व रिकॉर्ड या पंजीकृत बंधक दस्तावेज से संबंधित कोई अतिरिक्त औपचारिकता आवश्यक है, तो कृपया लिखित रूप में उसकी जानकारी प्रदान करें।
संलग्न दस्तावेज, जहाँ लागू हों:
- ऋण खाता विवरण या भुगतान प्रमाण
- जमाबंदी की प्रति
- पहचान और बैंक द्वारा माँगे गए अन्य दस्तावेज
दिनांक: ____________________
नाम: ____________________
मोबाइल नंबर: ____________________
पता: ____________________
हस्ताक्षर: ____________________
नोट: यह एक सामान्य आवेदन नमूना है, बैंक का अनिवार्य फॉर्म नहीं। संबंधित बैंक की निर्धारित प्रक्रिया और दस्तावेजों की सूची को प्राथमिकता दें।
5. बैंक NOC मिलने के बाद जमाबंदी से बंधक कैसे हटवाएँ?
बैंक से NOC या ऋण बंद होने का प्रमाण मिलने के बाद अगला काम यह सुनिश्चित करना है कि बंधक रिलीज की सूचना राजस्व रिकॉर्ड में सही तरीके से दर्ज हो। प्रक्रिया इस बात पर निर्भर कर सकती है कि मूल बंधक किस प्रकार दर्ज हुआ था, क्या कोई पंजीकृत दस्तावेज बना था और संबंधित रिकॉर्ड में रिलीज दर्ज करने के लिए कौन-सा आदेश या दस्तावेज जरूरी है।
चरण 1: बैंक से लिखित रिलीज दस्तावेज लें
बैंक से ऐसा दस्तावेज लें जो स्पष्ट करे कि संबंधित ऋण बंद हो गया है और लागू होने पर जमीन से जुड़े बंधक को रिलीज करने की कार्रवाई की गई है। दस्तावेज में ऋण खाता, भूमि की पहचान और संबंधित बंधक का संदर्भ सही होना चाहिए।
चरण 2: जाँचें कि पंजीकृत रिलीज की जरूरत है या नहीं
यदि बंधक पंजीकृत दस्तावेज के माध्यम से बनाया गया था, तो संबंधित उप-पंजीयक कार्यालय या बैंक से पूछें कि बंधक समाप्ति के लिए रिलीज या संतुष्टि से संबंधित पंजीकृत दस्तावेज आवश्यक है या नहीं। केवल NOC लेकर यह न मानें कि सभी राजस्व औपचारिकताएँ पूरी हो गई हैं।
चरण 3: संबंधित राजस्व कार्यालय में रिकॉर्ड अपडेट की प्रक्रिया पूछें
बैंक के दस्तावेज और जमाबंदी की प्रति के साथ संबंधित पटवारी या तहसील कार्यालय से पूछें कि बंधक रिलीज की प्रविष्टि दर्ज कराने के लिए कौन-सा आवेदन, दस्तावेज या आधिकारिक संदर्भ आवश्यक है। आवेदन में खाता/खेवट, खसरा, गाँव, बैंक का नाम और मूल बंधक प्रविष्टि का विवरण स्पष्ट लिखें।
चरण 4: आवेदन की प्राप्ति या ट्रैकिंग विवरण सुरक्षित रखें
जहाँ आवेदन स्वीकार किया जाता है, वहाँ उसकी प्राप्ति, डायरी नंबर या ऑनलाइन ट्रैकिंग ID सुरक्षित रखें। यदि अतिरिक्त दस्तावेज माँगे जाएँ, तो उन्हें संबंधित कार्यालय के निर्देशों के अनुसार जमा करें।
चरण 5: अपडेटेड जमाबंदी में प्रविष्टि की जाँच करें
प्रक्रिया पूरी होने के बाद नया राजस्व रिकॉर्ड देखें। पुष्टि करें कि बंधक रिलीज की स्थिति दर्ज हुई है या पुरानी प्रविष्टि के संबंध में स्पष्ट आदेश उपलब्ध है। जरूरत हो तो डिजिटल रूप से प्रमाणित जमाबंदी प्राप्त करें।
6. पटवारी की भूमिका क्या होती है?
हरियाणा में पटवारी भूमि अभिलेखों से संबंधित कार्यों में महत्वपूर्ण भूमिका निभाते हैं। बंधक की प्रविष्टि या रिलीज से संबंधित दस्तावेज प्राप्त होने पर रिकॉर्ड की जाँच और निर्धारित प्रक्रिया के अनुसार आवश्यक प्रविष्टि या रिपोर्ट तैयार करने का कार्य संबंधित राजस्व व्यवस्था के अंतर्गत हो सकता है।
लेकिन बैंक का लोन बंद करना बैंक की जिम्मेदारी है, जबकि राजस्व रिकॉर्ड में आवश्यक बदलाव संबंधित राजस्व प्रक्रिया के अनुसार होता है। दोनों कामों को एक ही कार्रवाई नहीं समझना चाहिए। यदि रिकॉर्ड में पहले से दर्ज बंधक की रिलीज की सूचना नहीं पहुँची है, तो बैंक से दस्तावेज लेकर संबंधित राजस्व कार्यालय में उचित प्रक्रिया के बारे में पूछें।
हर मामले में पटवारी ही अंतिम स्वीकृति देने वाला अधिकारी हो, यह जरूरी नहीं है। रिकॉर्ड के प्रकार और लागू प्रक्रिया के अनुसार तहसीलदार, नायब तहसीलदार या अन्य सक्षम अधिकारी की भूमिका भी हो सकती है। इसलिए किसी निश्चित अधिकारी के नाम पर निर्भर रहने के बजाय संबंधित कार्यालय से वर्तमान प्रक्रिया की पुष्टि करें।
7. क्या बंधक हटाने के लिए ऑनलाइन आवेदन किया जा सकता है?
हरियाणा में जमाबंदी और अन्य भूमि रिकॉर्ड से जुड़ी कई सेवाएँ ऑनलाइन उपलब्ध हैं। राज्य सरकार ने डिजिटल रूप से प्रमाणित जमाबंदी, म्यूटेशन और अन्य रिकॉर्ड की प्रतियाँ प्राप्त करने के लिए भी ऑनलाइन व्यवस्था शुरू की है। हालांकि, बंधक रिलीज की प्रविष्टि हटाने के लिए हर स्थिति में एक ही अलग ऑनलाइन बटन उपलब्ध है, ऐसा मानकर नहीं चलना चाहिए।
सबसे पहले जमाबंदी पोर्टल और राजस्व विभाग की वेबसाइट पर उपलब्ध सेवाएँ देखें। यदि बंधक रिलीज या रिकॉर्ड अपडेट का अलग विकल्प दिखाई नहीं देता, तो बैंक के दस्तावेज लेकर संबंधित तहसील कार्यालय से आवेदन की वर्तमान प्रक्रिया पूछें।
यदि आपका उद्देश्य केवल अपडेटेड जमाबंदी की प्रमाणित प्रति प्राप्त करना है, तो राज्य के ऑनलाइन प्रमाणित रिकॉर्ड मॉड्यूल की मदद ली जा सकती है। रिकॉर्ड की प्रति डाउनलोड करना और बंधक की प्रविष्टि बदलवाना अलग-अलग काम हैं।
8. बंधक हटाने के आवेदन के साथ कौन-से दस्तावेज रखें?
दस्तावेजों की अंतिम सूची आपके बैंक, बंधक के प्रकार और संबंधित राजस्व प्रक्रिया पर निर्भर करेगी। आवेदन करने से पहले निम्नलिखित दस्तावेज तैयार रखना उपयोगी है:
- वर्तमान जमाबंदी की प्रति, जिसमें बंधक का उल्लेख है।
- बैंक का Loan Closure Letter या No Dues Certificate।
- बंधक रिलीज या संतुष्टि से संबंधित दस्तावेज, जहाँ लागू हो।
- खाता/खेवट और खसरा नंबर का विवरण।
- बैंक का ऋण खाता नंबर और संबंधित शाखा का विवरण।
- पुराने बंधक दस्तावेज की प्रति, यदि उपलब्ध और आवश्यक हो।
- आवेदक का पहचान और संपर्क विवरण, यदि कार्यालय माँगे।
- पहले किए गए आवेदन की प्राप्ति या ट्रैकिंग ID, यदि उपलब्ध हो।
किसी भी दस्तावेज की मूल प्रति जमा करने से पहले उसकी आवश्यकता और प्राप्ति रसीद के बारे में संबंधित कार्यालय से पुष्टि करें। मूल भूमि दस्तावेजों को सुरक्षित रखें।
9. बैंक NOC देने से मना करे या रिकॉर्ड अपडेट न हो तो क्या करें?
यदि आपने ऋण पूरा चुका दिया है, लेकिन बैंक से NOC या रिलीज दस्तावेज नहीं मिल रहे, तो पहले बैंक से ऋण खाते का पूरा विवरण और लिखित कारण माँगें। कभी-कभी बैंक के रिकॉर्ड में कोई शुल्क, अंतिम भुगतान या दस्तावेजी औपचारिकता लंबित हो सकती है। किसी भी विवादित बकाया की पुष्टि लिखित विवरण से करें।
यदि बैंक लिखित रूप में ऋण बंद होने की पुष्टि करता है, लेकिन राजस्व रिकॉर्ड अपडेट नहीं होता, तो:
- बैंक से प्राप्त NOC और रिलीज दस्तावेजों की प्रतियाँ व्यवस्थित करें।
- जमाबंदी में दर्ज बंधक प्रविष्टि की प्रति रखें।
- संबंधित राजस्व कार्यालय में आवेदन की स्थिति पूछें।
- यदि आवेदन लंबित है, तो प्राप्ति या ट्रैकिंग नंबर से लिखित स्थिति माँगें।
- समाधान न मिलने पर लागू शिकायत व्यवस्था या संबंधित वरिष्ठ राजस्व अधिकारी के समक्ष शिकायत करें।
यदि विवाद बैंक के व्यवहार या ऋण बंद होने के बावजूद दस्तावेज जारी न करने से जुड़ा है, तो बैंक की आधिकारिक शिकायत व्यवस्था अपनाएँ। उपयुक्त स्थिति में आगे की शिकायत के लिए संबंधित बैंक की नियामकीय शिकायत प्रक्रिया के बारे में जानकारी प्राप्त करें।
10. जमीन बेचने से पहले बंधक की प्रविष्टि क्यों जाँचनी चाहिए?
यदि आप कृषि भूमि बेचने जा रहे हैं, तो खरीददार या उसका बैंक जमाबंदी में बंधक या अन्य दायित्व की प्रविष्टि देखकर अतिरिक्त दस्तावेज माँग सकता है। इसलिए बिक्री की बातचीत शुरू करने से पहले वर्तमान रिकॉर्ड की स्थिति जाँचना उपयोगी है।
यदि लोन चुका दिया गया है, तो बैंक का लिखित क्लोजर प्रमाण और लागू रिलीज दस्तावेज तैयार रखें। यदि जमाबंदी में पुरानी प्रविष्टि बनी हुई है, तो उसे अपडेट कराने की प्रक्रिया समय रहते शुरू करें। इससे रजिस्ट्री या बैंक फाइनेंसिंग के समय अंतिम क्षणों में दस्तावेज संबंधी देरी की संभावना कम हो सकती है।
इसके विपरीत, यदि ऋण वास्तव में बकाया है, तो केवल रिकॉर्ड से नोट हटवाने का प्रयास करने के बजाय बैंक के साथ ऋण की स्थिति स्पष्ट करें। बंधक की वैध प्रविष्टि को गलत जानकारी देकर हटवाने का प्रयास नहीं करना चाहिए।
निष्कर्ष
हरियाणा की ऑनलाइन जमाबंदी में Remark कॉलम के अंदर बैंक लोन या बंधक का नोट दिखाई दे, तो सबसे पहले उस प्रविष्टि का पूरा विवरण पढ़ें और संबंधित बैंक से उसकी पुष्टि करें। यदि ऋण बंद हो चुका है, तो बैंक से Loan Closure Letter, NOC और लागू होने पर बंधक रिलीज दस्तावेज प्राप्त करें। उसके बाद संबंधित राजस्व कार्यालय की प्रक्रिया के अनुसार रिकॉर्ड अपडेट कराने के लिए आवेदन करें और अंत में नई जमाबंदी में बदलाव की पुष्टि करें।
याद रखें कि बैंक से NOC लेना, पंजीकृत बंधक रिलीज की औपचारिकता पूरी करना और राजस्व रिकॉर्ड अपडेट कराना अलग-अलग चरण हो सकते हैं। अपने मामले में लागू प्रक्रिया की पुष्टि संबंधित बैंक और राजस्व कार्यालय से करें। जमीन, जमाबंदी और सरकारी सेवाओं से जुड़ी उपयोगी जानकारी के लिए Sarkari Bakery पर भी जानकारी देख सकते हैं।
अक्सर पूछे जाने वाले प्रश्न (FAQs)
सरकारी बेकरी ही क्यों चुनें?
सरकारी योजनाओं, ऑनलाइन फॉर्म और जरूरी सेवाओं की जानकारी अब आसान भाषा में पाएं। हमारा मकसद है कि आपको हर जरूरी बात आसानी से समझ आ जाए।
सही जानकारी
सरकारी योजनाओं और सेवाओं की जानकारी, साथ में जहां संभव हो वहां सरकारी वेबसाइट का लिंक।
फॉर्म भरने में मदद
कौन-से दस्तावेज चाहिए, फॉर्म कैसे भरना है और आवेदन कैसे करना है, यह आसानी से समझें।
नई जानकारी और अपडेट
सरकारी योजनाओं, नई सुविधाओं और जरूरी बदलावों की जानकारी पाने में मदद।
आसान भाषा में जानकारी
मुश्किल बातों को आसान शब्दों में समझें, ताकि आपको जरूरी जानकारी ढूंढने में परेशानी न हो।
GOOGLE BUSINESS PROFILE
गूगल पर हमारी प्रोफाइल
हमारी गूगल प्रोफाइल पर जाएं। वहां उपलब्ध जानकारी देखें और ग्राहकों के रिव्यू पढ़ें।
गूगल रिव्यू देखेंअभी की रेटिंग और रिव्यू देखने के लिए गूगल प्रोफाइल खोलें।
हम कोशिश करते हैं कि Sarkari Bakery पर आपको सही, काम की और आसान भाषा में जानकारी मिले, ताकि आप जरूरी फैसले बेहतर तरीके से ले सकें। Google की Helpful Content Guidelines पढ़ें